Transformasi Pembayaran Digital di Indonesia
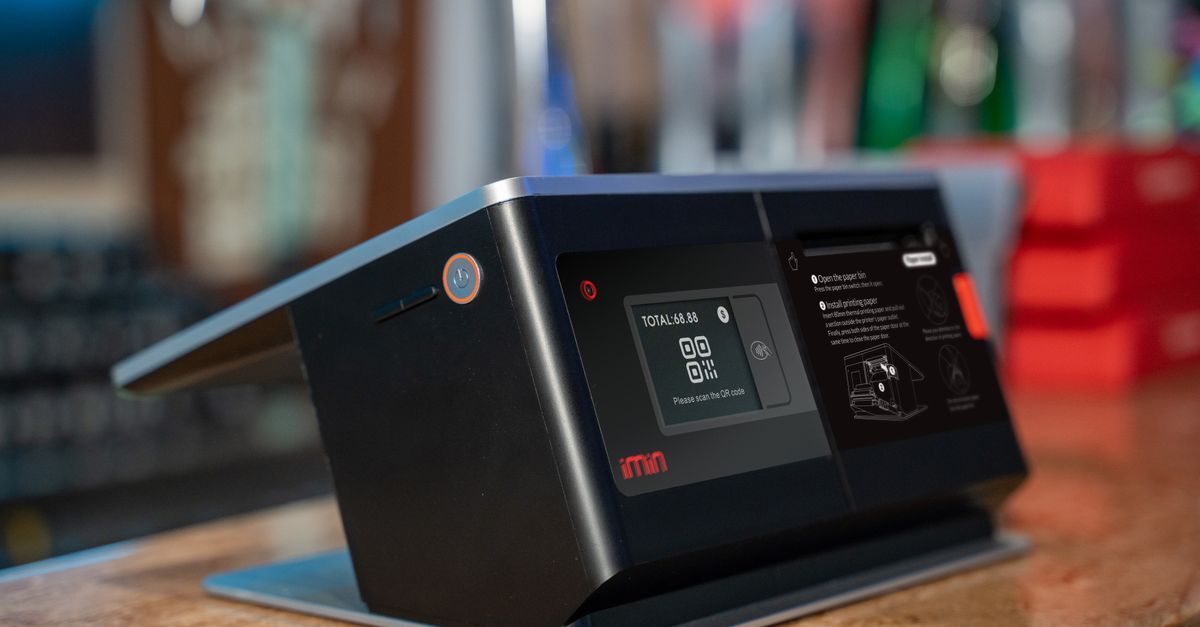
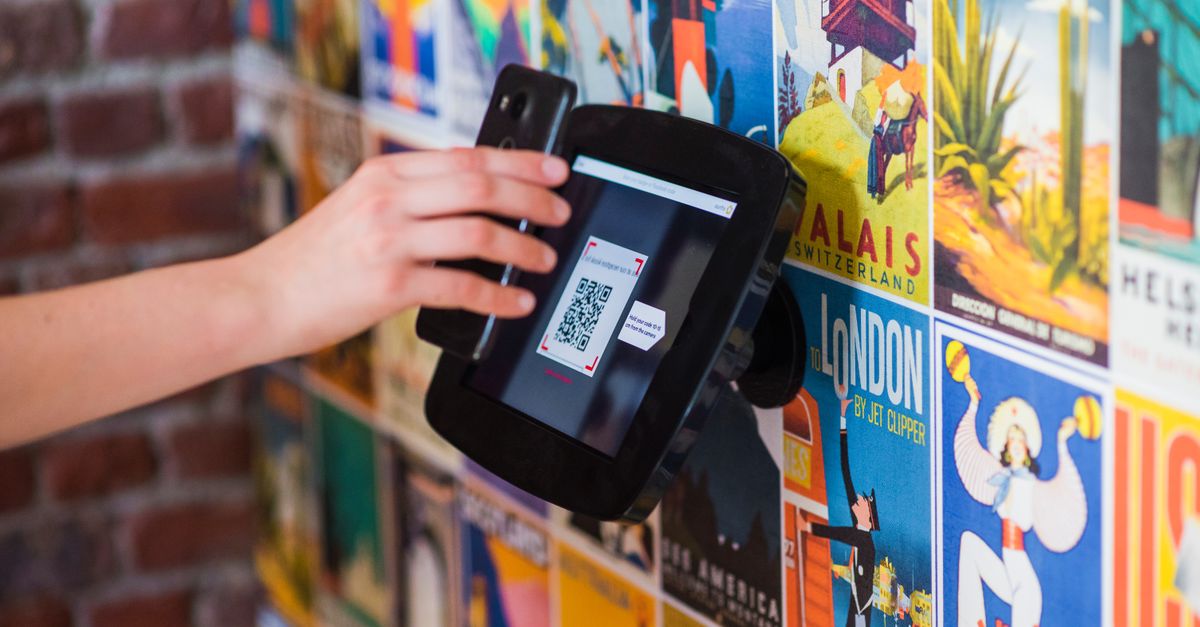
Memasuki periode dua tahun kepemimpinan Presiden Prabowo Subianto dan Wakil Presiden Gibran Rakabuming Raka, sektor ekonomi digital Indonesia mencatatkan perkembangan yang sangat signifikan. Salah satu pendorong utama dari percepatan integrasi ekonomi digital ini adalah pemanfaatan teknologi sistem pembayaran berbasis Quick Response Code Indonesian Standard (QRIS). Kebijakan standardisasi pembayaran digital yang diprakarsai oleh Bank Indonesia bersama pemerintah ini telah berhasil memperluas akses keuangan bagi puluhan juta pelaku Usaha Mikro, Kecil, dan Menengah (UMKM) di seluruh pelosok Nusantara.
Penggunaan QRIS tidak lagi sebatas gaya hidup masyarakat perkotaan, melainkan telah menjadi kebutuhan pokok transaksi harian di berbagai pelosok daerah. Berdasarkan data perkembangan ekonomi terkini, perluasan merchant QRIS mencakup berbagai lapisan pedagang, mulai dari pasar tradisional, warung kelontong, hingga penyedia jasa transportasi lokal. Inisiatif ini dinilai mampu menjembatani jurang inklusi keuangan yang selama ini menjadi salah satu hambatan terbesar dalam pemerataan ekonomi nasional.
Pemberdayaan Puluhan Juta Pelaku UMKM
Pemerintah terus mendorong digitalisasi rantai pasok dan pembayaran digital sebagai prioritas nasional. Dalam kurun waktu dua tahun terakhir, efisiensi transaksi elektronik dinilai meningkatkan pencatatan keuangan para pelaku usaha secara lebih transparan dan terstruktur. Hal ini memberikan kemudahan bagi pelaku UMKM saat mengajukan akses pembiayaan modal kerja ke lembaga perbankan resmi, karena jejak transaksi digital dapat dijadikan sebagai acuan kelayakan usaha.
Dampak positif dari perluasan ekosistem QRIS ini dapat dirasakan langsung oleh masyarakat pedagang kecil melalui beberapa poin penting berikut:
- Peningkatan Transaksi Harian: Pelanggan mendapatkan fleksibilitas pembayaran tanpa perlu membawa uang tunai, yang secara langsung mendorong frekuensi belanja harian.
- Pencatatan Keuangan Otomatis: Setiap transaksi masuk secara langsung terekam dalam sistem aplikasi perbankan atau dompet digital, mengurangi risiko kesalahan pencatatan manual.
- Keamanan Pembayaran: Mengurangi risiko penerimaan uang palsu serta menekan potensi kehilangan uang tunai akibat tindak kejahatan di tempat usaha.
- Kemudahan Akses Kredit: Riwayat transaksi digital yang konsisten mempermudah penilaian profil risiko usaha oleh pihak penyedia jasa keuangan dan perbankan.
Sinergi Lintas Sektor dan Tantangan Infrastruktur
Keberhasilan akselerasi QRIS tidak terlepas dari sinergi kuat antara Bank Indonesia, Kementerian UMKM, serta kementerian dan lembaga terkait lainnya. Kolaborasi ini juga melibatkan penyedia jasa pembayaran swasta yang terus berinovasi menyediakan fitur-fitur baru, seperti transaksi antarnegara (cross-border QRIS) yang memungkinkan wisatawan asing melakukan transaksi langsung menggunakan mata uang lokal mereka saat berkunjung ke Indonesia.
Meskipun capaian pertumbuhan transaksi nontunai sangat menggembirakan, sejumlah tantangan masih harus dihadapi oleh pemerintah dan otoritas terkait. Salah satu tantangan utama adalah ketersediaan infrastruktur jaringan internet yang merata, khususnya di wilayah terdepan, terluar, dan tertinggal (3T). Selain itu, tingkat literasi keuangan digital masyarakat di pedesaan masih memerlukan edukasi yang intensif dan berkesinambungan untuk mencegah maraknya kejahatan siber seperti penipuan berkedok stiker QRIS palsu.
Langkah Strategis Menuju Indonesia Emas
Untuk mengatasi berbagai tantangan tersebut, pemerintah bersama Bank Indonesia menggalakkan program pendampingan teknologi bagi para pedagang di pasar-pasar rakyat. Program literasi keuangan digital disosialisasikan secara masif dengan melibatkan komunitas lokal, kampus, dan asosiasi pedagang. Langkah ini diharapkan dapat memperkuat benteng pertahanan masyarakat terhadap potensi ancaman penipuan digital sekaligus memaksimalkan potensi ekonomi dari pemanfaatan teknologi modern.
Dengan penguatan sistem pembayaran digital yang semakin merata, prospek pertumbuhan ekonomi digital Indonesia diproyeksikan akan terus menunjukkan tren positif. Kolaborasi antara kebijakan pemerintah, inovasi sektor swasta, dan partisipasi aktif masyarakat menjadi fondasi utama dalam menciptakan ekosistem keuangan yang inklusif, aman, dan berkelanjutan. Langkah konsisten ini menjadi pilar penting dalam mewujudkan visi pembangunan ekonomi nasional menuju Indonesia Emas yang berdaya saing tinggi di tingkat global.