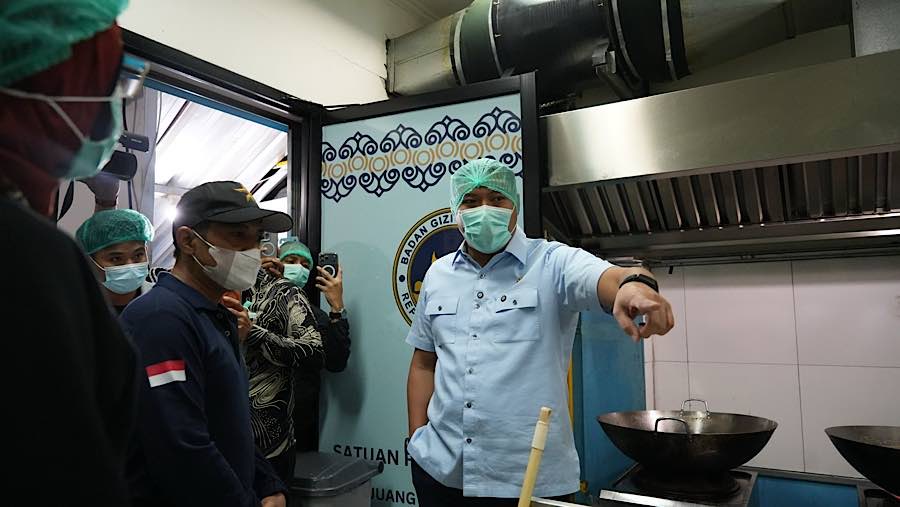
Badan Gizi Nasional (BGN) menegaskan bahwa pencairan dana operasional Satuan Pelayanan Pemenuhan Gizi (SPPG) dalam program Makan Bergizi Gratis (MBG) bergantung pada pemenuhan sejumlah persyaratan administrasi dan pertanggungjawaban keuangan. Salah satu persoalan yang menjadi perhatian adalah kurangnya transparansi dalam pelaporan penggunaan dana operasional oleh sejumlah SPPG.
Juru Bicara BGN, Tysa Novenny, menjelaskan bahwa dana operasional yang belum masuk ke rekening virtual account SPPG tidak selalu disebabkan oleh kendala teknis dalam proses pencairan. Menurutnya, terdapat sejumlah faktor yang harus dipenuhi oleh masing-masing satuan pelayanan sebelum dana dapat disalurkan.
Salah satu faktor utama adalah kewajiban melaporkan penggunaan dana setiap hari melalui Sistem Informasi Pemenuhan Gizi Nasional (SIPGN). Pelaporan tersebut menjadi bagian dari mekanisme pertanggungjawaban keuangan yang harus dilakukan oleh SPPG sebagai pelaksana kegiatan operasional dapur MBG.
Tysa menyampaikan bahwa terdapat SPPG yang belum melakukan pelaporan penggunaan dana harian melalui sistem tersebut. Kondisi ini membuat proses verifikasi dan pemantauan pemanfaatan anggaran menjadi terkendala. BGN pun menekankan bahwa transparansi dalam pengelolaan dana merupakan aspek penting sebelum pencairan anggaran dapat dilakukan.
Dalam pelaksanaan program MBG, SPPG memiliki peran penting dalam mendukung penyediaan makanan bergizi bagi kelompok penerima manfaat. Unit pelayanan ini menjalankan kegiatan operasional dapur, mulai dari pengelolaan kebutuhan bahan pangan hingga proses penyiapan makanan sesuai dengan ketentuan program. Oleh karena itu, kelancaran operasional SPPG menjadi salah satu faktor yang memengaruhi pelaksanaan program secara keseluruhan.
Dana operasional dibutuhkan untuk menunjang berbagai kegiatan tersebut. Namun, pencairan dana harus diikuti dengan mekanisme pengawasan yang memadai agar penggunaannya dapat dipertanggungjawabkan. BGN perlu memastikan bahwa anggaran yang disalurkan benar-benar digunakan untuk mendukung kebutuhan program, bukan untuk pengeluaran yang tidak sesuai dengan ketentuan.
Pelaporan harian melalui SIPGN menjadi salah satu instrumen yang dapat membantu proses pengawasan tersebut. Melalui pencatatan yang teratur, penggunaan dana dapat dipantau secara lebih sistematis. Informasi yang disampaikan oleh setiap SPPG juga dapat menjadi dasar bagi pihak terkait untuk melakukan pemeriksaan apabila ditemukan ketidaksesuaian antara dana yang digunakan dan kegiatan operasional yang dilaksanakan.
Transparansi dalam pelaporan keuangan tidak hanya berkaitan dengan pemenuhan kewajiban administrasi, tetapi juga dengan upaya menjaga akuntabilitas program pemerintah. Dengan adanya catatan penggunaan dana yang jelas, proses pemeriksaan dapat dilakukan secara lebih terarah. Hal ini penting untuk mengurangi risiko kesalahan pencatatan, penggunaan anggaran yang tidak sesuai, maupun keterlambatan dalam proses verifikasi.
Di sisi lain, belum cairnya dana operasional berpotensi menimbulkan tantangan bagi SPPG yang bergantung pada ketersediaan anggaran untuk menjalankan kegiatan sehari-hari. Apabila pencairan terlambat, pengelola dapur dapat menghadapi kesulitan dalam mengatur pembayaran kebutuhan operasional dan memastikan kegiatan pelayanan tetap berjalan lancar.
Karena itu, penyelesaian persoalan pencairan dana membutuhkan koordinasi antara BGN dan masing-masing SPPG. Unit pelayanan perlu memastikan bahwa seluruh kewajiban pelaporan telah dipenuhi, sedangkan pihak terkait perlu memberikan informasi yang jelas mengenai persyaratan, tahapan verifikasi, serta alasan apabila pencairan belum dapat dilakukan.
Kejelasan prosedur juga penting agar pengelola SPPG dapat mengetahui langkah yang harus dilakukan untuk menyelesaikan kendala administrasi. Dengan demikian, proses pencairan tidak hanya bergantung pada pemeriksaan dokumen, tetapi juga didukung komunikasi yang efektif antara pengelola program dan pelaksana di lapangan.
Dalam konteks pengelolaan anggaran publik, prinsip transparansi dan akuntabilitas menjadi hal mendasar. Setiap dana yang digunakan dalam program pemerintah harus memiliki catatan yang dapat diperiksa dan sesuai dengan tujuan pengalokasiannya. Penerapan mekanisme pelaporan yang konsisten dapat membantu memastikan bahwa penggunaan anggaran berjalan sesuai ketentuan sekaligus memperkuat kepercayaan masyarakat terhadap pelaksanaan program MBG.
Meski demikian, kepatuhan administrasi perlu berjalan beriringan dengan upaya menjaga keberlangsungan pelayanan. Program pemenuhan gizi melibatkan kegiatan operasional yang harus dikelola secara teratur, sehingga kendala pencairan dana perlu ditangani secara tepat agar tidak menimbulkan gangguan terhadap pelayanan kepada penerima manfaat.
SPPG yang belum memenuhi kewajiban pelaporan perlu segera memperbaiki pencatatan penggunaan dana melalui SIPGN. Sementara itu, mekanisme pemeriksaan dan pencairan yang jelas dapat membantu mencegah kesalahpahaman mengenai status dana operasional. Pendekatan tersebut diharapkan mampu memperkuat disiplin administrasi sekaligus menjaga efektivitas pelaksanaan program.
Ke depan, transparansi pengelolaan dana akan menjadi salah satu aspek penting dalam menjaga kelancaran program MBG. Pelaporan penggunaan anggaran secara harian memungkinkan BGN memantau pelaksanaan kegiatan dan memastikan pertanggungjawaban keuangan dilakukan dengan baik. Dengan memenuhi persyaratan yang ditetapkan, SPPG diharapkan dapat mendukung proses pencairan dana secara lebih tertib.
Pada akhirnya, kelancaran penyaluran dana operasional dan akuntabilitas penggunaan anggaran merupakan dua hal yang saling berkaitan. BGN menekankan pentingnya pelaporan yang transparan sebagai bagian dari persyaratan pencairan, sementara SPPG perlu memastikan bahwa administrasi keuangan dijalankan sesuai ketentuan. Keduanya menjadi faktor penting untuk menjaga agar pelaksanaan program Makan Bergizi Gratis dapat berlangsung secara teratur dan bertanggung jawab.